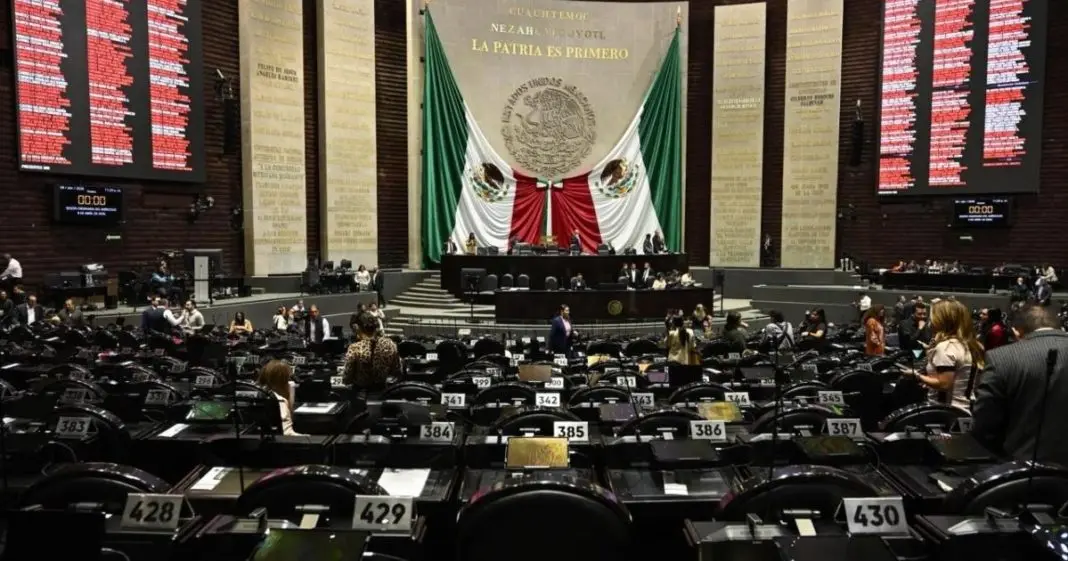
La Cámara de Diputados aprobó la Ley de Impuesto Sobre la Renta, buscando ingresos de 3.2 billones de pesos para 2027 sin aumentar ni crear nuevos tributos. La medida, que refuerza la fiscalización y la capacidad financiera estatal, introduce modificaciones para simplificar obligaciones fiscales y combatir las ‘factureras’.
También te puede interesar: Papa León XIV supera cirugía pulmonar por adenocarcinoma en Roma
Aprobación y objetivos de la reforma tributaria
La reforma al Impuesto Sobre la Renta busca generar 3.2 billones de pesos para 2027, fortaleciendo la capacidad financiera del Estado sin crear nuevos gravámenes.
Con 349 votos a favor y 118 en contra, el Pleno de la Cámara de Diputados consolidó la Ley de Impuesto Sobre la Renta (ISR), la cual expide disposiciones de vigencia transitoria. La iniciativa establece una meta de ingresos por 3.2 billones de pesos para el año 2027, sin la adición de nuevos gravámenes o el incremento de los existentes. Este paquete de reformas se orienta a facilitar y simplificar el cumplimiento de las obligaciones fiscales, intensificar el combate contra las empresas identificadas como “factureras” y dinamitar la capacidad financiera del Estado.
Flexibilización y estímulos para contribuyentes específicos
Se incrementan los límites de ingresos para el Régimen Simplificado de Confianza para Personas Físicas y Morales, incentivando la formalidad y apoyando al sector primario.
En una estrategia para incentivar la formalidad económica y proteger a los pequeños contribuyentes, así como al sector primario, la reforma escala el límite de ingresos anuales para tributar como persona física en el Régimen Simplificado de Confianza (RESICO), pasando de 3.5 millones a 5 millones de pesos. Para las personas morales bajo el mismo régimen, el umbral se amplía de 35 millones a 50 millones de pesos. Adicionalmente, la ley establece que las personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras quedarán exentas del pago de ISR cuando sus ingresos efectivamente cobrados no superen un millón de pesos anuales.
Mecanismos de control y límites a la deducción fiscal
La reforma impone un mecanismo de control estandarizando límites máximos para deducciones autorizadas y restringiendo la disminución de pérdidas fiscales, buscando eficientar la recaudación.
La propuesta legislativa incorpora un riguroso mecanismo de control en la determinación del ISR, el cual estandariza un límite máximo para las deducciones autorizadas en un 96.67% o 99%, en función del comportamiento específico de cada empresa. Asimismo, la reforma limita la disminución de pérdidas fiscales a un 50% de la utilidad fiscal del ejercicio. Las deducciones que no puedan aplicarse debido a estos nuevos límites podrán ser disminuidas durante los 20 ejercicios siguientes, aplicando las actualizaciones correspondientes y sujetas al mismo mecanismo de control implementado.
Crítica de la oposición: fiscalización punitiva y riesgo al empleo
El PRI critica la reforma por considerarla punitiva, advirtiendo sobre cargas administrativas excesivas y la potencial afectación al empleo y la inversión productiva.
El diputado Emilio Suárez Licona, representante del Partido Revolucionario Institucional (PRI), articuló la postura de su bancada en contra de la reforma, calificándola como una “fiscalización punitiva”. Argumentó que el dictamen impone cargas administrativas excesivas y que la pérdida automática de derechos o estímulos ante cualquier imprevisto operativo solo persigue el propósito de recaudar más. Suárez Licona enfatizó que no se debe confundir a quien defrauda con quien cumple con sus impuestos y necesita deducir gastos legítimos para operar. La oposición demanda una reforma fiscal que combata la evasión sin poner en riesgo el empleo, la inversión y la viabilidad de las industrias que sí cumplen.